Voraussetzungen & Nutzung
Wie wird die THG-Prämie steuerlich behandelt?
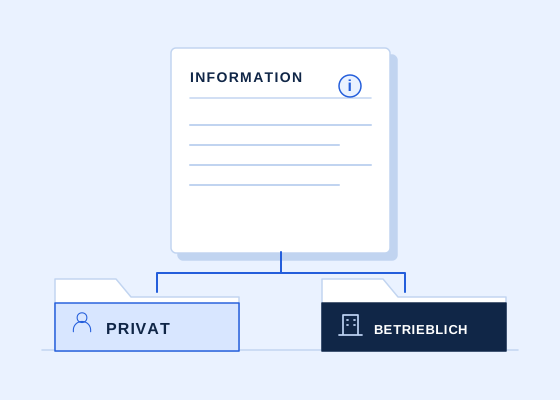
Privatvermögen und Betriebsvermögen werden unterschiedlich betrachtet. Die Fahrzeugzuordnung ist entscheidend.
DIE ZUORDNUNG MACHT DEN UNTERSCHIED
Privat oder betrieblich?
Privatvermögen
Fahrzeug und Zahlung steuerlich richtig einordnen.
Betriebsvermögen
Die betriebliche Zuordnung gesondert betrachten.
Elektrofahrzeuge im Privatvermögen
Nach den Informationen der bayerischen Finanzverwaltung unterliegen Zahlungen für die THG-Quote eines Elektrofahrzeugs im Privatvermögen nicht der Einkommensteuer. Auch für die Umsatzsteuer wird dieser private Sachverhalt gesondert eingeordnet. Entscheidend ist die tatsächliche Zuordnung des Fahrzeugs; eine private Fahrt mit einem Betriebsfahrzeug macht es nicht automatisch zum Privatvermögen.
Elektrofahrzeuge im Betriebsvermögen
Gehört das Fahrzeug zum Betriebsvermögen, ist die THG-Vergütung als Betriebseinnahme zu berücksichtigen. Das betrifft etwa Unternehmen und Selbstständige mit entsprechend zugeordneten Fahrzeugen. Die umsatzsteuerliche Behandlung hängt zusätzlich von der unternehmerischen Zuordnung und den jeweiligen Voraussetzungen ab. Eine pauschale Aussage „immer steuerfrei“ wäre deshalb für diese Gruppe nicht richtig.
DIE RICHTIGEN ANGABEN
Welche Angaben Sie bereithalten sollten
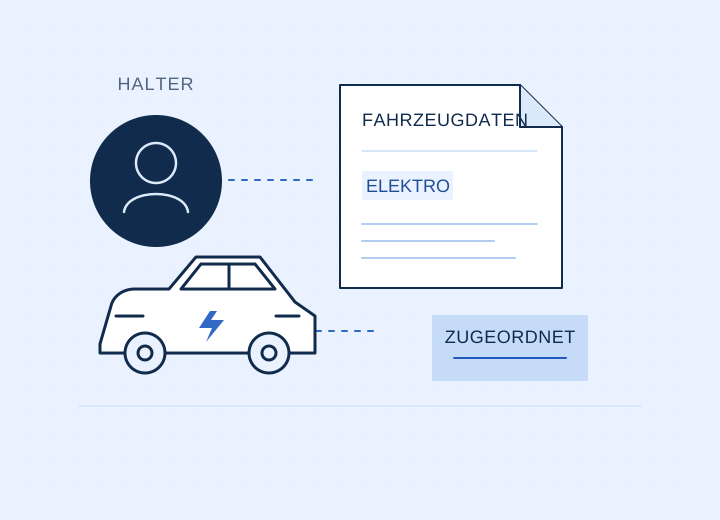
Für die Einordnung helfen Fahrzeugunterlagen, Vertragsdaten, die Abrechnung des Anbieters und die Zuordnung in Ihrer Buchführung. Bewahren Sie die Belege zur Auszahlung auf. Bei Firmen- und Leasingfahrzeugen sollten Halterstruktur, Beauftragung und Empfänger zusammenpassen. Die reine Tarifwahl FIX oder FLEX entscheidet nicht über die steuerliche Behandlung.
GUT ZU WISSEN
Ihre Situation.
Ihr nächster Schritt.
Häufige Verwechslungen vermeiden
„Ich nutze das Auto privat“ und „das Auto gehört zum Privatvermögen“ sind nicht zwangsläufig identisch. Ebenso macht der Eingang auf einem privaten Konto eine Betriebseinnahme nicht automatisch privat. Unterscheiden Sie den THG-Anspruch, die Auszahlung und ihre steuerliche Einordnung. Das sind zusammenhängende, aber eigenständige Fragen.
Wann eine individuelle Prüfung sinnvoll ist
Bei betrieblichen Fahrzeugen, gemischten Sachverhalten oder unklarer Zuordnung sollte die konkrete Behandlung mit der steuerlichen Beratung abgestimmt werden. Diese Seite erläutert die Grundunterscheidung. Für Ihre Buchführung und Erklärung sind die tatsächlichen Verhältnisse sowie die anwendbaren steuerlichen Regeln entscheidend.
Die amtliche Information
Das Bayerische Landesamt für Steuern erläutert die Behandlung der THG-Quote im Themenbereich Elektromobilität. Dort wird zwischen privaten und betrieblichen Sachverhalten unterschieden. Nutzen Sie diese Primärinformation zusammen mit Ihren konkreten Unterlagen. Eine allgemeine Anbieterwerbung ersetzt die steuerliche Einordnung Ihres Einzelfalls nicht.
GUT ZU WISSEN
Gut zu wissen, bevor Sie starten.
Klare Antworten, bevor Sie sich entscheiden.
Alle Fragen & AntwortenWie werden private und betriebliche Fahrzeuge steuerlich behandelt?
Die amtliche Einordnung unterscheidet Privat- und Betriebsvermögen. Für Fahrzeuge im Privatvermögen unterliegt die THG-Zahlung nicht der Einkommensteuer; bei Betriebsvermögen ist sie Betriebseinnahme. Die konkrete Zuordnung und umsatzsteuerliche Behandlung sind gesondert zu prüfen.
Wie funktioniert es bei einem Dienstwagen?
Entscheidend ist der eingetragene Halter. Bei einer Firma sind die Unternehmensdaten und eine berechtigte Beauftragung nötig. Die private Nutzung eines Dienstwagens allein genügt nicht für einen persönlichen parallelen Antrag.
Muss ich Eigentümer sein?
Die Prüfung richtet sich nach der Haltereintragung und den weiteren Voraussetzungen. Ein geleastes oder finanziertes Fahrzeug kann daher ebenfalls infrage kommen. Die tatsächliche Vertrags- und Quotenvergabe ist zusätzlich zu klären.
Alles geklärt?
Dann starten Sie Ihren Antrag.
Für neue Elektro-PKW-Anträge gilt 2027. Sie prüfen Tarif, Jahre und Angaben vor dem Absenden.
WEITERE THEMEN ENTDECKEN